
Polska Strefa Inwestycji i warunki uzyskania decyzji o wsparciu
Stan prawny na 17 października 2026 r.
Planujesz rozbudowę zakładu, nową linię produkcyjną albo rozwój działalności usługowej? Polska Strefa Inwestycji może pomóc zostawić w firmie część pieniędzy, które zapłaciłaby w podatku dochodowym. Najpierw trzeba jednak sprawdzić, czy projekt kwalifikuje się do wsparcia, ile zwolnienia firma będzie w stanie wykorzystać i jakie obowiązki przyjmie na kolejne lata.
Zanim podpiszesz umowę z wykonawcą lub zamówisz maszyny, warto połączyć ocenę PSI z budżetem i harmonogramem inwestycji. Dzięki temu decyzję podejmiesz na podstawie przewidywanych oszczędności i kosztów obsługi programu.
Czym jest Polska Strefa Inwestycji
Polska Strefa Inwestycji (PSI) jest instrumentem regionalnej pomocy publicznej dla przedsiębiorców realizujących nowe inwestycje. Wsparcie ma formę zwolnienia z podatku dochodowego CIT lub PIT. Firma nie otrzymuje z tego tytułu przelewu na zakup maszyn lub budowę hali.
Podstawą korzystania z PSI jest decyzja o wsparciu. Określa ona m.in. rodzaj działalności, teren inwestycji, zobowiązania przedsiębiorcy oraz okres obowiązywania. Zwolnienie nie obejmuje automatycznie całego dochodu firmy. Należy ustalić, jaki dochód pochodzi z działalności objętej decyzją, prowadzonej na wskazanym terenie w związku z nową inwestycją.
PSI można rozważać także poza dawnymi terenami specjalnych stref ekonomicznych. Warunki wsparcia zależą jednak od konkretnego miejsca inwestycji i zasad pomocy regionalnej. Adres działki ma znaczenie dla kalkulacji korzyści i wymagań wobec projektu.
Kto może skorzystać z PSI
Z Polskiej Strefy Inwestycji mogą korzystać firmy o różnej wielkości, w tym mikro, małe i średnie przedsiębiorstwa. Program dotyczy działalności produkcyjnej oraz określonych usług. Sam wpis odpowiedniego kodu PKD nie wystarczy: trzeba sprawdzić rzeczywisty przedmiot działalności, właściwe kody PKWiU oraz wyłączenia z pomocy.
Nowa inwestycja może polegać m.in. na utworzeniu zakładu, zwiększeniu zdolności produkcyjnej istniejącego zakładu, wprowadzeniu produktów dotychczas w nim niewytwarzanych albo zasadniczej zmianie procesu produkcji. Dla poszczególnych rodzajów inwestycji i przedsiębiorców obowiązują dodatkowe warunki. Zwykłe odtworzenie zużytego majątku nie staje się nową inwestycją tylko dlatego, że firma kupuje nową maszynę.
| Plan firmy | Pytanie do sprawdzenia |
|---|---|
| Dodatkowa linia w istniejącym zakładzie | Czy projekt zwiększa zdolność produkcyjną i spełnia warunki nowej inwestycji? |
| Nowy produkt lub zmiana technologii | Czy zmiana odpowiada ustawowej kategorii inwestycji i spełnia dodatkowe wymagania? |
| Rozwój działalności usługowej | Czy konkretne usługi mogą być objęte PSI i jakie kryteria mają zastosowanie? |
| Wymiana dotychczasowego wyposażenia | Czy projekt daje rzeczywistą zmianę wykraczającą poza odtworzenie majątku? |
Wielkość przedsiębiorcy wpływa na warunki programu. Status MŚP trzeba ustalić według zasad pomocy publicznej, uwzględniając także przedsiębiorstwa partnerskie i powiązane. Sama liczba pracowników jednej spółki może nie dawać pełnego obrazu.
Dla dużych przedsiębiorców realizujących inwestycję w województwie dolnośląskim, wielkopolskim albo we wskazanych w przepisach gminach regionu warszawskiego stołecznego wsparcie jest ograniczone do inwestycji początkowej zapoczątkowującej nową działalność gospodarczą. Sama rozbudowa istniejącego zakładu prowadzącego tę samą lub podobną działalność może tam nie wystarczyć.
Co sprawdzić przed podpisaniem umów inwestycyjnych
W PSI kolejność działań ma znaczenie. Nie warto odkładać oceny programu do momentu, w którym firma podpisze umowę na budowę hali albo złoży wiążące zamówienie na urządzenia.
Rozpoczęciem inwestycji może być rozpoczęcie robót budowlanych, pierwsze prawnie wiążące zobowiązanie do zamówienia urządzeń lub inne zobowiązanie, które czyni inwestycję nieodwracalną. Liczy się najwcześniejsze z tych zdarzeń. Zakup gruntu i określone prace przygotowawcze, np. uzyskanie zezwoleń czy studium wykonalności, są traktowane odmiennie.
Zasadniczo warunkiem efektu zachęty jest złożenie pisemnego wniosku o pomoc przed rozpoczęciem prac nad projektem. To odrębna kwestia od daty, od której konkretne wydatki mogą wejść do kosztów kwalifikowanych. Samo złożenie wniosku nie oznacza, że każde późniejsze zamówienie i wydatek można rozliczyć w PSI. W wariancie opartym na kosztach inwestycji wydatki kwalifikowane muszą być poniesione w okresie ważności decyzji o wsparciu i co do zasady w okresie realizacji inwestycji, z uwzględnieniem terminu jej zakończenia wskazanego w decyzji. Dla kosztów najmu i dzierżawy gruntów, budynków i budowli oraz leasingu finansowego obowiązują szczególne reguły. Sama ważność decyzji nie przesądza o kwalifikacji danego wydatku.
Przed zawarciem umowy sprawdź jej skutki: wiążący charakter, możliwość odstąpienia, warunki wejścia w życie i miejsce w harmonogramie projektu. Nazwanie dokumentu „rezerwacją” albo „listem intencyjnym” nie zastępuje oceny jego treści.
Opisz plan inwestycji i wskaż podpisane umowy lub zamówienia. To pozwoli ocenić kolejność działań przed następnym zobowiązaniem.
Jakie warunki trzeba spełnić, aby uzyskać decyzję o wsparciu
Projekt musi przejść ocenę kryteriów ilościowych i jakościowych. Przygotowanie wniosku warto poprzedzić sprawdzeniem, czy firma może je spełnić oraz udokumentować w całym wymaganym okresie.
Minimalne nakłady inwestycyjne
Wymagana wartość kosztów kwalifikowanych zależy m.in. od miejsca inwestycji, wielkości przedsiębiorcy i rodzaju projektu. Przepisy przewidują obniżenia progów oraz szczególne zasady dla określonych lokalizacji i inwestycji. Dlatego nie istnieje jedna kwota minimalna właściwa dla wszystkich firm.
Budżet inwestycji i koszty kwalifikowane to dwie różne wartości. Do kalkulacji PSI można przyjąć tylko wydatki spełniające warunki programu, z uwzględnieniem ich rodzaju, terminów poniesienia i limitów wynikających z decyzji.
Kryteria jakościowe
Kryteria jakościowe dotyczą m.in. rozwoju gospodarczego i społecznego, zależnie od rodzaju inwestycji. Przy ich wyborze trzeba zaplanować, kto w firmie będzie odpowiadał za wykonanie zobowiązań i jakie dokumenty potwierdzą ich spełnienie. Korzystniejszy wynik oceny nie uzasadnia deklaracji, której firma nie będzie mogła utrzymać.
Finansowanie wolne od pomocy publicznej
Co najmniej 25% całkowitych kosztów kwalifikowanych nowej inwestycji musi być pokryte ze środków własnych przedsiębiorcy lub zewnętrznych źródeł finansowania wolnych od wszelkiego publicznego wsparcia. To odrębny warunek od minimalnej wartości nakładów i punktacji jakościowej, który trzeba uwzględnić przy układaniu budżetu.
Okres obowiązywania decyzji
Obecne rozporządzenie przewiduje decyzje na 12, 14 albo 15 lat, zależnie od lokalizacji i właściwych zasad. Okres wskazany w decyzji nie musi odpowiadać liczbie lat faktycznego korzystania ze zwolnienia. Część tego czasu może przypadać na realizację inwestycji i rozwój sprzedaży.
Mapa pomocy regionalnej 2026–2027: ile wsparcia można uzyskać w danej lokalizacji?
Intensywność pomocy w PSI wynika z lokalizacji inwestycji oraz wielkości przedsiębiorstwa. Mapa na lata 2022–2027, w aktualnym tekście jednolitym Dz.U. 2026 poz. 1117, pozwala ustalić stawkę wyjściową dla konkretnej działki. Poniższy schemat pokazuje różnice między województwami, a szczegółowa tabela rozdziela podregiony i gminy.
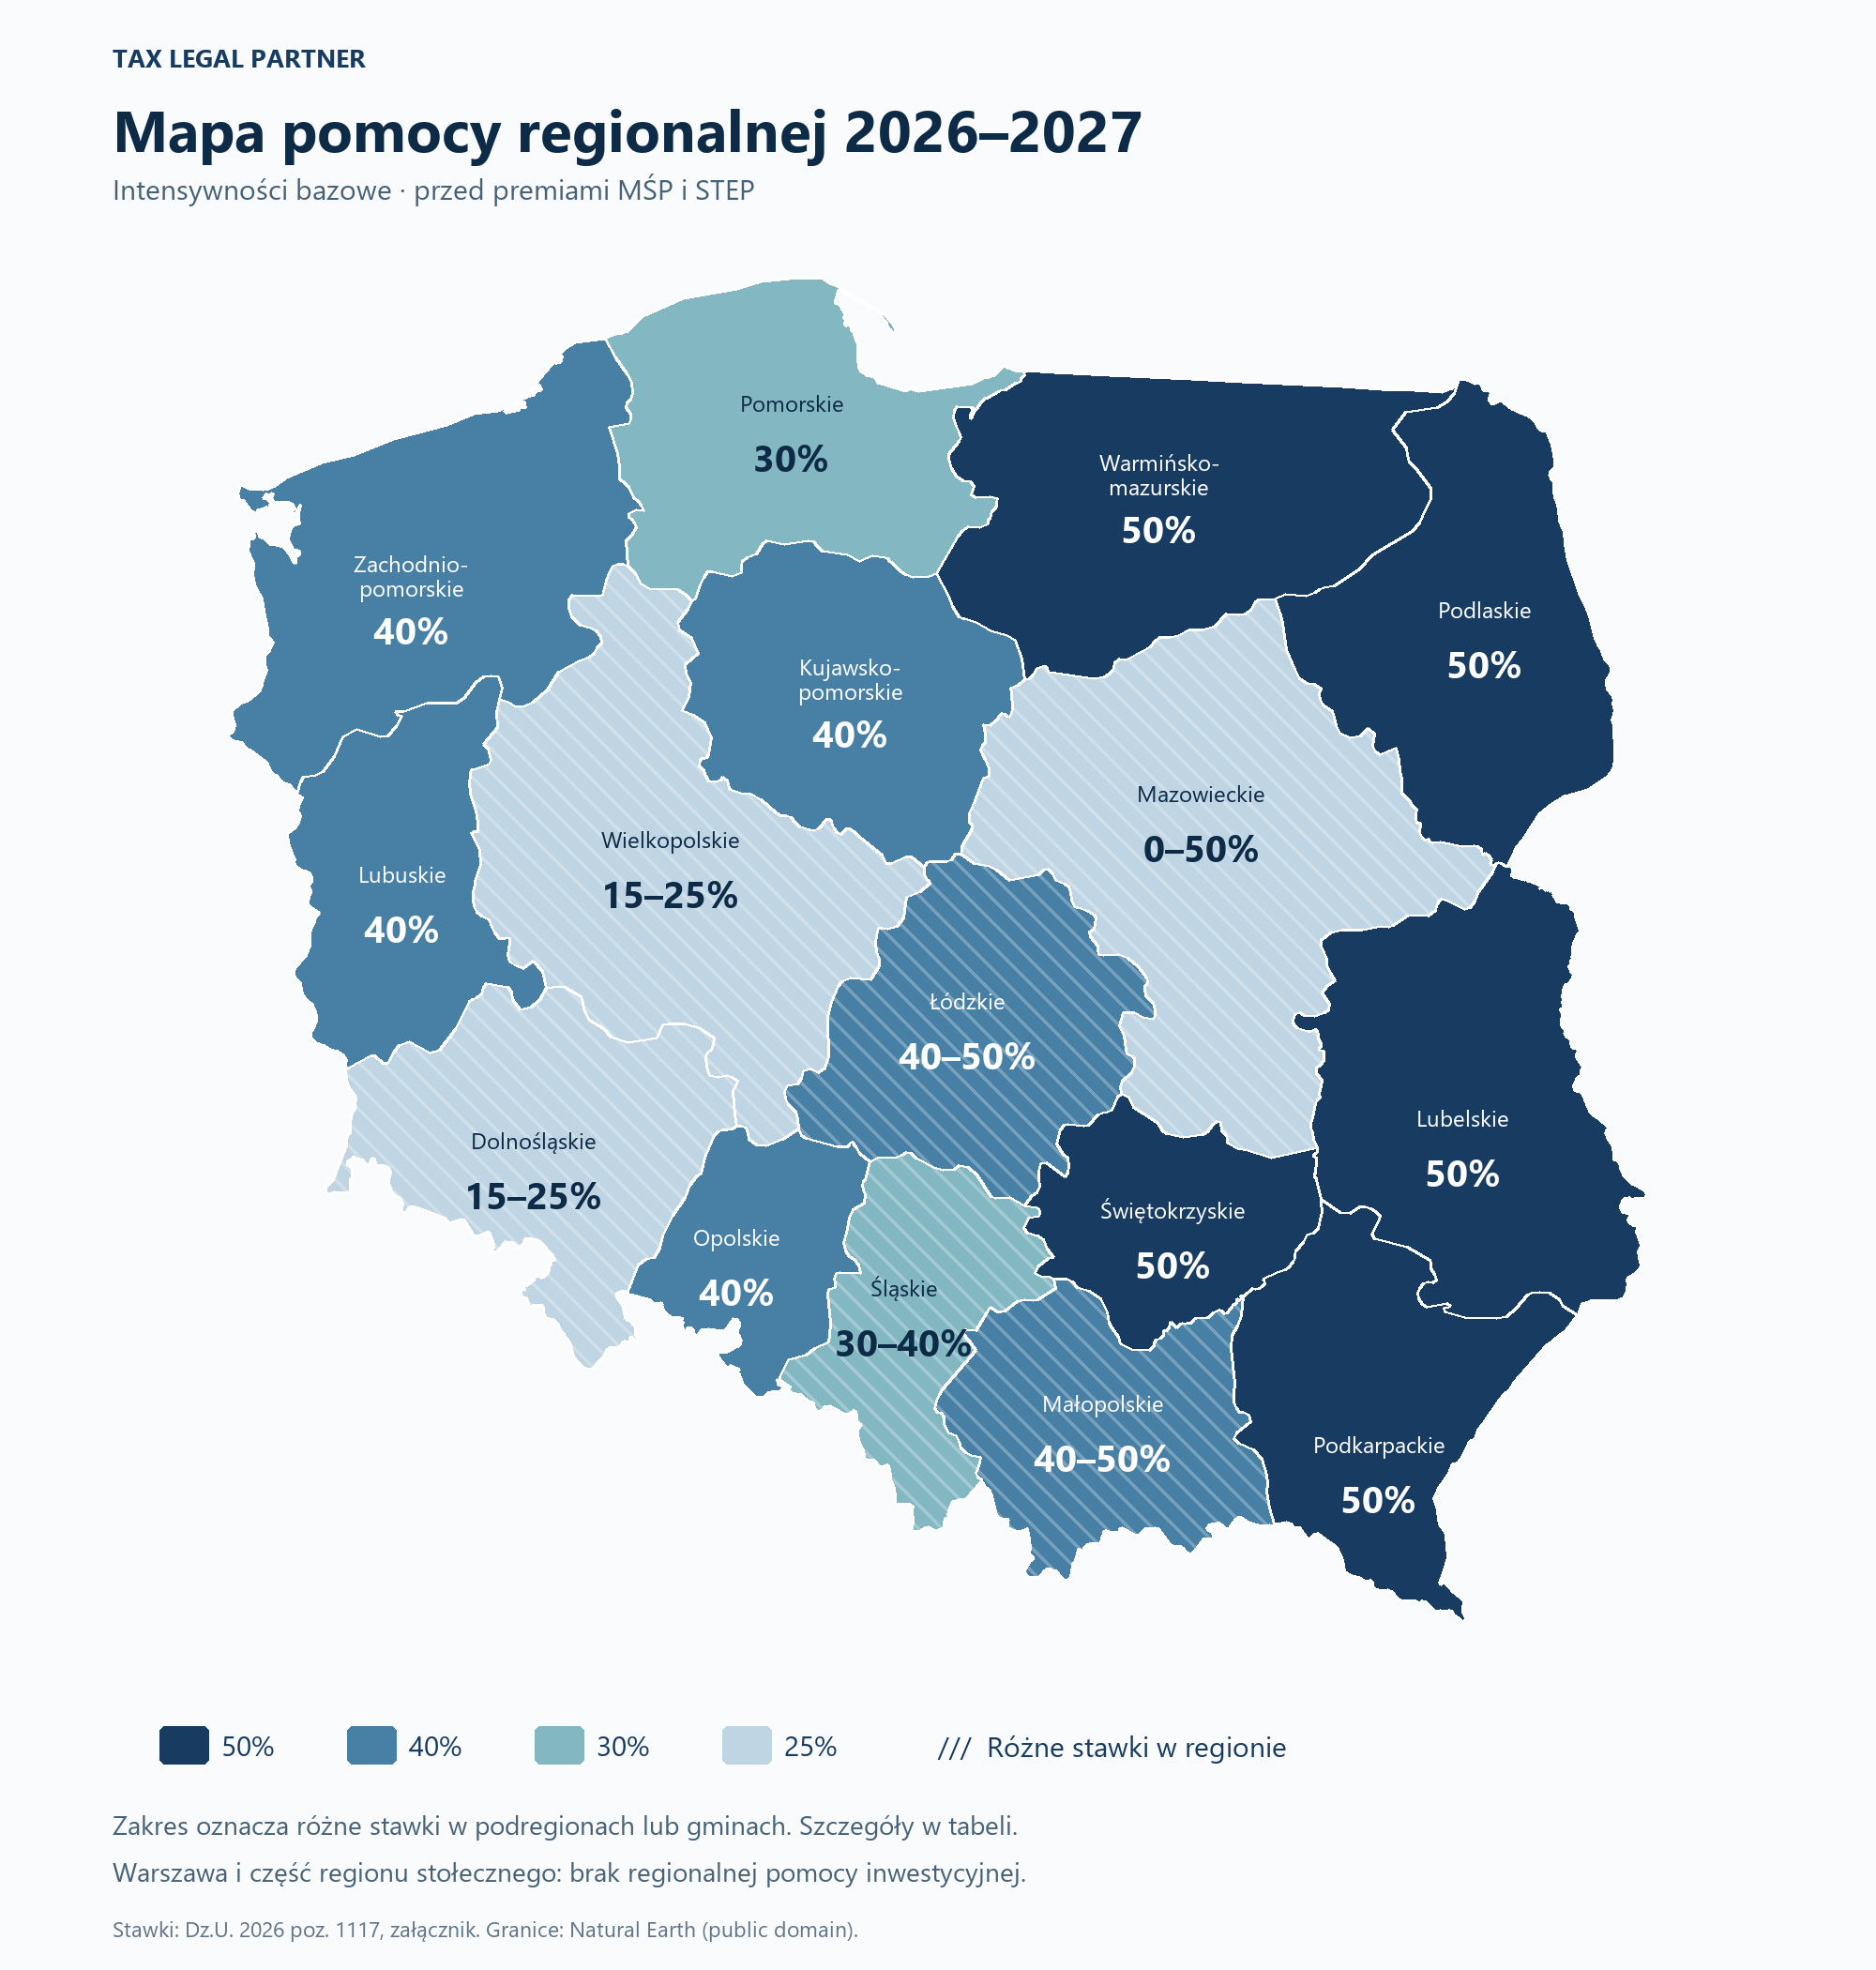
Sprawdź tabelę stawek, wykaz gmin i przykłady dla poszczególnych lokalizacji. Tekst rozporządzenia i załącznik.
Kiedy doliczyć premię MŚP, FST lub STEP?
Status MŚP ustala się według zasad pomocy publicznej, z uwzględnieniem przedsiębiorstw partnerskich i powiązanych. Premia z § 4 oznacza punkty procentowe: stawka 40% podwyższona o 10 punktów daje 50%, nie 44%. Na obszarze nieobjętym mapą nie powstaje pomoc regionalna przez samo dodanie premii MŚP.
Podwyższenia związane z Funduszem na rzecz Sprawiedliwej Transformacji są już uwzględnione w tabeli: 50% dla wskazanych części Łódzkiego i Małopolski oraz 40% dla wskazanych podregionów Śląska. Nie dodaje się do tych wartości kolejnych 10 punktów za ten sam tytuł. Odrębnie § 3a przewiduje dla kwalifikowanych inwestycji STEP +10 punktów na obszarach z art. 107 ust. 3 lit. a TFUE oraz +5 na obszarach z lit. c. Trzeba sprawdzić zakres inwestycji i warunki instrumentu, z którego ma pochodzić pomoc.
Jak lokalizacja i wielkość firmy zmieniają limit: przykłady liczbowe
Dla małej firmy inwestującej w Białymstoku stawka bazowa 50% i premia 20 punktów dają 70%. Przy 10 mln zł kosztów kwalifikowanych nominalny pułap to 7 mln zł. Jeśli roczny dochód objęty zwolnieniem wynosi 1 mln zł, CIT 19% od tego dochodu to 190 tys. zł rocznie. Limit 7 mln zł nie staje się zatem oszczędnością jednego roku. Przykład zakłada spełnienie warunków PSI, brak STEP i brak kumulowanej pomocy; pomija dyskontowanie.
Mapa określa maksymalny poziom regionalnej pomocy inwestycyjnej (§ 2, § 6, § 9). Dla PSI trzeba jeszcze zweryfikować m.in. dopuszczalną działalność, nową inwestycję, datę przyznania pomocy, kumulację i zasady dużych projektów. Okres mapy do 31 grudnia 2027 r. należy odróżnić od okresu korzystania z konkretnej decyzji o wsparciu. Przegląd źródeł: 1 listopada 2026 r.
Ile można oszczędzić w PSI i dlaczego limit pomocy nie wystarczy
Limit pomocy to maksymalna dopuszczalna wartość wsparcia. Rzeczywista oszczędność zależy również od dochodu objętego zwolnieniem, stawki podatku i czasu pozostałego na wykorzystanie pomocy.
W typowym wariancie opartym na kosztach inwestycji punktem wyjścia jest iloczyn kosztów kwalifikowanych i właściwej intensywności pomocy. W pełnej kalkulacji trzeba uwzględnić dyskontowanie, inne wsparcie dotyczące tych samych kosztów, ograniczenia dla dużych projektów oraz warunki konkretnej decyzji. Alternatywnie pomoc może być liczona od dwuletnich kosztów pracy związanych z nowymi miejscami pracy.
Przykład poglądowy
Załóżmy, że projekt spełnia warunki PSI, koszty kwalifikowane wynoszą 10 mln zł, a właściwa intensywność pomocy to 40%. Uproszczony limit wynosi 4 mln zł. Firma rozlicza CIT według stawki 19%, a po spełnieniu warunków rozpoczęcia zwolnienia pozostaje jej 10 lat na korzystanie ze wsparcia.
| Wielkość | Wariant A | Wariant B |
|---|---|---|
| Roczny dochód kwalifikujący się do zwolnienia | 2 000 000 zł | 1 000 000 zł |
| Podatek od tego dochodu przy stawce 19% | 380 000 zł | 190 000 zł |
| Oszczędność w ciągu 10 lat przy stałym dochodzie | 3 800 000 zł | 1 900 000 zł |
| Uproszczony limit pomocy | 4 000 000 zł | 4 000 000 zł |
Ten sam limit może więc dać firmie różną korzyść. Jeśli dochód będzie niższy, pojawi się później albo część działalności pozostanie poza zwolnieniem, wykorzystanie pomocy spadnie. W analizie opłacalności warto uwzględnić także koszty realizacji kryteriów i obsługi programu.
Przykład jest hipotetyczny i pokazuje mechanizm w wartościach nominalnych. Pomija dyskontowanie, zmienność wyników i kumulację pomocy. Nie jest kalkulacją dla konkretnego przedsiębiorcy. Przyjęte 40% i 19% nie są stawkami uniwersalnymi.
Od kiedy można korzystać ze zwolnienia
Dla wsparcia liczonego od kosztów inwestycji obecna zasada wiąże początek korzystania z pomocy z miesiącem, w którym upłynął termin zakończenia inwestycji zapisany w decyzji. Odrębna reguła dotyczy pomocy obliczanej na podstawie dwuletnich kosztów pracy: zwolnienie przysługuje począwszy od miesiąca rozpoczęcia ponoszenia tych kosztów. Dla wcześniej wydanych decyzji trzeba sprawdzić właściwe przepisy i regulacje przejściowe. Nie należy zakładać, że zwolnienie zaczyna się zawsze w dniu otrzymania decyzji albo pierwszego wydatku.
Jak przygotować wniosek o wsparcie w PSI i wdrożyć zwolnienie podatkowe
1. Sprawdź projekt i korzyść dla firmy
Ustal rodzaj inwestycji, lokalizację, status przedsiębiorcy, działalność objętą projektem i harmonogram. Następnie porównaj przewidywane oszczędności podatkowe z kosztami i obowiązkami PSI. Wynikiem powinna być decyzja, czy warto przygotowywać wniosek oraz jakie działania wykonać przed podpisaniem kolejnych umów.
2. Przygotuj wniosek i zobowiązania
Wniosek składa się do zarządzającego obszarem właściwego dla lokalizacji inwestycji. Wcześniej warto omówić z nim warunki projektu. Dokumentacja powinna spójnie opisywać inwestycję, koszty, działalność, terminy oraz wybrane kryteria. Złożenie wniosku jest bezpłatne. Po uzyskaniu decyzji przedsiębiorca ma obowiązek zawrzeć z zarządzającym umowę o odpłatne usługi inne niż informacyjne. Ich zakres i wynagrodzenie trzeba uwzględnić w kalkulacji opłacalności PSI.
3. Zaplanuj rozliczenia i kontrolę warunków
Po wydaniu decyzji ustal sposób ewidencji dochodu, kosztów kwalifikowanych i wykorzystanej pomocy. Przypisz odpowiedzialność za terminy i dowody spełniania kryteriów. Wniosek i późniejsze rozliczenia powinny opierać się na tym samym planie inwestycji.
Co trzeba robić po otrzymaniu decyzji o wsparciu
Decyzja otwiera etap realizacji zobowiązań. W praktyce firma potrzebuje kontroli nad kilkoma obszarami:
- Nakłady i terminy — dokumentowanie kosztów kwalifikowanych oraz pilnowanie harmonogramu wynikającego z decyzji.
- Dochód objęty zwolnieniem — rozdzielenie działalności objętej pomocą od pozostałej działalności i przyjęcie uzasadnionych zasad rozliczenia.
- Kryteria i zatrudnienie — sprawdzanie przyjętych zobowiązań oraz gromadzenie dowodów ich wykonania.
- Limit pomocy — bieżące monitorowanie wykorzystania wsparcia i innych źródeł finansowania tych samych kosztów.
- Zmiany w firmie — ocena wpływu sprzedaży aktywów, reorganizacji, zmiany zakresu projektu lub lokalizacji przed ich przeprowadzeniem.
Utrzymanie inwestycji w regionie jest co do zasady wymagane przez 5 lat, a dla MŚP przez 3 lata od jej zakończenia. Własne reguły dotyczą utrzymania określonych aktywów i miejsc pracy. Poszczególnych terminów nie należy liczyć automatycznie od tej samej daty.
Naruszenie warunków może prowadzić do zakwestionowania zwolnienia lub obowiązku zwrotu pomocy. Dlatego dokumenty i zasady rozliczeń warto przygotować od początku, gdy informacje o inwestycji są dostępne.
Checklista PSI przed podjęciem zobowiązań
Przed kolejnym zamówieniem lub umową zbierz odpowiedzi na poniższe pytania:
- Co dokładnie zmieni inwestycja w działalności firmy?
- Gdzie będzie realizowany projekt i jaka działalność będzie tam prowadzona?
- Czy prawidłowo ustalono wielkość przedsiębiorcy z uwzględnieniem powiązań?
- Które dokumenty już podpisano i czy projekt został rozpoczęty w rozumieniu przepisów?
- Które wydatki mogą być kosztami kwalifikowanymi i kiedy będą ponoszone?
- Jaki dochód może być objęty zwolnieniem i w jakim okresie firma go osiągnie?
- Jakie kryteria i terminy firma może przyjąć oraz kto będzie odpowiadał za ich wykonanie?
- Czy inne dotacje, ulgi lub zmiany organizacyjne wpływają na plan wsparcia?
Brak odpowiedzi na część pytań to sygnał, by uzupełnić dane przed dalszymi zobowiązaniami. Szczególnie istotne są dokumenty, które mogą oznaczać rozpoczęcie inwestycji.
Przegląd interpretacji i orzecznictwa: 1 listopada 2026 r.
Koszty inwestycji, teren decyzji i wielkość grupy: czego uczą spory o pomoc
Decyzja o wsparciu łączy trzy odrębne rachunki: kwalifikowane nakłady, dopuszczalną pomoc i dochód faktycznie objęty zwolnieniem. Do tego dochodzi wielkość przedsiębiorstwa wraz z właściwymi relacjami grupowymi. Warto sprawdzić te elementy na konkretnych sprawach, zanim zostanie zamknięty budżet inwestycji.
Przy ocenie wejścia do PSI zbierz dane o całej inwestycji, terytorium i przedsiębiorstwach powiązanych. Każdy z tych elementów może zmienić możliwy limit i sposób wykorzystania zwolnienia.
Fotowoltaika, parking i zaplecze pracowników w kosztach inwestycji
Spółka uwzględniała w nowej inwestycji instalację fotowoltaiczną na własne potrzeby, parking i zaplecze socjalne. KIS w interpretacji 0111-KDIB1-3.4010.651.2026.1.DW z 2026-10-28 zaakceptował opisane koszty kwalifikowane. Wskazane elementy stanowiły integralną część przedsięwzięcia objętego decyzją i służyły działalności na właściwym terenie. Dla art. 17 ust. 1 pkt 34a CIT i katalogu kosztów w rozporządzeniu o pomocy publicznej trzeba więc wykazać funkcję poszczególnych nakładów w całej inwestycji. Nie każdy wydatek musi samodzielnie wytwarzać produkt, ale jego związek z zatwierdzonym przedsięwzięciem powinien wynikać z dokumentów.
Magazyn pomocniczy i produkcja poza terenem decyzji to różne sytuacje
W interpretacji 0111-KDIB1-3.4010.620.2026.1.DW z 2026-10-08 rozpatrywano działalność produkcyjną i czynności magazynowe związane z decyzją o wsparciu. KIS rozróżnił pomocnicze składowanie od wykonywania produkcji w zakładzie poza terenem decyzji. Dochód z produkcji prowadzonej poza tym obszarem nie uzyskiwał zwolnienia tylko dlatego, że firma posiadała decyzję. Model rozliczenia powinien pokazywać miejsca wykonania etapów, funkcję magazynu i przypisanie przychodów oraz kosztów. Zasięg decyzji, wskazany przedmiot działalności i rzeczywisty proces produkcyjny trzeba uzgodnić przed zastosowaniem art. 17 ust. 4 CIT.
Zezwolenie SSE i decyzja o wsparciu: wspólna ewidencja i kolejność pomocy
Interpretacja 0111-KDIB1-3.4010.288.2025.11.DW z 2026-10-22 została wydana ponownie po wygranej podatnika przed WSA i NSA. KIS zaakceptował na opisanych warunkach wspólną ewidencję działalności zwolnionej objętej zezwoleniem SSE oraz decyzją o wsparciu i chronologiczne rozliczanie limitów. Dla firmy posiadającej kilka podstaw pomocy ważne jest równoległe śledzenie wykorzystania każdego limitu oraz zgodności terytorium i zakresu działalności. Wspólny wynik podatkowy nie oznacza utraty informacji o wartości, terminie i podstawie przyznania poszczególnych instrumentów pomocy.
Zaplecze zakładu także może tworzyć nową inwestycję
WSA w wyroku I SA/Łd 632/24 z 2024-11-19 uchylił interpretację zawężającą koszty kwalifikowane do wydatków bezpośrednio zwiększających produkcję. Sprawa dotyczyła rozporządzenia z 2018 r. Sąd uznał, że nie można dopisywać do jego § 8 dodatkowego testu, pomijającego nakłady pozwalające uruchomić niezależne przedsiębiorstwo w zakresie i na terenie decyzji. Wyjaśnienia administracji nie mogły zmienić katalogu wynikającego z prawa. Przy własnej inwestycji trzeba najpierw ustalić właściwe rozporządzenie i datę decyzji, a potem wykazać funkcję budynków i wyposażenia w całym przedsięwzięciu.
Dlaczego po wyroku NSA organ ponownie ocenił łączenie pomocy?
Wyrok NSA II FSK 127/26 z 28 maja 2026 r. oddalił kasację organu w sprawie wspólnej ewidencji działalności zwolnionej objętej SSE i PSI. Wynik oraz wykonanie orzeczenia opisuje ponownie wydana interpretacja 0111-KDIB1-3.4010.288.2025.11.DW pod wskazanym odnośnikiem. To praktyczny przykład znaczenia spójnego modelu rozliczania kilku instrumentów: poza wynikiem zwolnionym firma musi nadal rozliczać wykorzystanie konkretnych limitów. Przy reorganizacji lub nowej decyzji warto sprawdzić, czy przyjęta ewidencja pozwala odtworzyć chronologię pomocy i działalność objętą każdą podstawą.
Firma rodzinna i wspólne zarządzanie: kiedy sumować dane przedsiębiorstw?
TSUE w wyroku C-110/13, HaTeFo z 2014-02-27 badał status MŚP na tle pomocy publicznej. Wskazał, że formalnie odrębne przedsiębiorstwa mogą tworzyć jedną jednostkę gospodarczą wskutek wspólnego działania osób fizycznych oraz zależności ekonomicznych i organizacyjnych. Nie jest konieczna specjalna umowa o wspólnym działaniu ani zamiar obejścia limitów. Same więzy rodzinne nie zastępują jednak zbadania relacji. Przy mapie pomocy oraz analizie wielkości dla KSC orzeczenie pomaga ustalić dane grupowe; nie jest wyrokiem rozstrzygającym obowiązki wynikające z polskiej nowelizacji KSC z 2026 r.
Limit pomocy nie jest kwotą automatycznie otrzymanej oszczędności
Przyjmijmy wyłącznie do modelu 20 mln zł kwalifikowanych kosztów i intensywność pomocy 50%. Wyjściowy limit wyniósłby 10 mln zł przed wymaganymi zasadami dyskontowania i kumulacji. Jeśli roczny dochód rzeczywiście objęty zwolnieniem to 4 mln zł, przy stawce CIT 19% oszczędność wynosi 760 tys. zł rocznie, czyli 3,8 mln zł przez pięć takich lat. Pozostały limit nie staje się przelewem od państwa. Faktyczna intensywność zależy od lokalizacji, wielkości przedsiębiorstwa i rodzaju projektu; trzeba też uwzględnić okres decyzji i pozostałą pomoc na te same koszty.
Najczęstsze pytania o Polską Strefę Inwestycji
Czy mała firma może korzystać z PSI?
Tak. Program obejmuje także mikro, małe i średnie przedsiębiorstwa. Wielkość firmy może wpływać na minimalne nakłady i intensywność pomocy, ale projekt nadal musi spełniać pozostałe warunki.
Czy firma musi przenieść się do specjalnej strefy ekonomicznej?
PSI można rozważać również poza dawnymi terenami SSE. Trzeba jednak sprawdzić dostępność pomocy i warunki dla konkretnej lokalizacji. Sama siedziba spółki nie przesądza o miejscu realizacji wspieranej inwestycji.
Czy decyzja o wsparciu zwalnia z podatku wszystkie zyski firmy?
Nie. Zakres zwolnienia zależy od działalności i terenu wskazanych w decyzji oraz związku dochodu z nową inwestycją. W firmie prowadzącej różne rodzaje działalności potrzebne są zasady ustalania dochodu zwolnionego i opodatkowanego.
Co, jeśli firma podpisała już umowę inwestycyjną?
Trzeba ocenić treść dokumentu, moment powstania zobowiązania i harmonogram projektu. Podpisana umowa może oznaczać rozpoczęcie inwestycji, ale nie każdy dokument ma taki skutek. Bez jego analizy nie należy przesądzać o możliwości uzyskania wsparcia.
Porozmawiajmy o Twojej inwestycji
Chcesz ocenić, czy PSI ma sens w Twojej firmie? Opisz planowany projekt, miejsce inwestycji i etap przygotowań. W Tax Legal Partner łączymy ocenę warunków decyzji o wsparciu z kalkulacją korzyści, skutkami umów inwestycyjnych oraz późniejszym rozliczaniem zwolnienia.
Na tej podstawie możemy ustalić zakres dalszej analizy i dane potrzebne do podjęcia decyzji. Jeśli masz już ofertę wykonawcy, projekt zamówienia lub decyzję o wsparciu, wspomnij o tym w wiadomości.
Napisz do nas
O autorze

Źródła i podstawy prawne
[1] Ustawa o wspieraniu nowych inwestycji – tekst jednolity, Dz.U. z 2025 r. poz. 469
[3] Zmiana rozporządzenia z 13 czerwca 2025 r., Dz.U. poz. 833
[4] Rozporządzenie Komisji (UE) nr 651/2014 – tekst skonsolidowany w EUR-Lex
[5] Polska Strefa Inwestycji – Ministerstwo Rozwoju i Technologii
[6] Ustawa o CIT – art. 17 ust. 1 pkt 34a oraz ust. 4, tekst jednolity, Dz.U. z 2026 r. poz. 554
Materiał przedstawia ogólne zasady programu. Ocena konkretnej inwestycji wymaga analizy jej okoliczności, dokumentów, właściwych przepisów i treści decyzji o wsparciu.