
Podatek od nieruchomości: jak przeprowadzić przegląd klasyfikacji majątku firmy
Przegląd: 13 października 2026 · Polskie prawo i podatki
Przegląd podatku od nieruchomości powinien wyjaśnić, co firma posiada, co rzeczywiście podlega opodatkowaniu i na jakiej podstawie oblicza podatek. Punktem wyjścia nie może być wyłącznie ubiegłoroczna deklaracja. Zmiana infrastruktury, sposobu wykorzystania lub dokumentacji może wymagać ponownej oceny, nawet jeżeli księgowy wykaz środków trwałych wygląda podobnie.
Najpierw przedmiot, potem podstawa i stawka
Ustawa rozróżnia grunty, budynki lub ich części oraz budowle lub ich części związane z prowadzeniem działalności gospodarczej. Dla tych kategorii obowiązują różne zasady określania podstawy opodatkowania. Stawki wynikają z uchwały właściwej rady gminy w ustawowych granicach. Nie wystarczy więc pomnożyć jednej wartości z ewidencji przez stawkę znalezioną dla innej miejscowości.
Trzeba również ustalić podatnika. Własność, użytkowanie wieczyste i określone przypadki posiadania mogą prowadzić do odmiennych obowiązków. Sam fakt używania obiektu przez najemcę nie przesądza, że to najemca składa deklarację. Koszt przeniesiony w umowie najmu należy odróżnić od publicznoprawnego obowiązku podatkowego.
Co do zasady dla gruntów istotna jest powierzchnia, dla budynków powierzchnia użytkowa, a dla budowli wartość ustalona według reguł ustawowych. Powierzchnia z umowy najmu nie musi odpowiadać powierzchni podatkowej. Przy wartości budowli trzeba zweryfikować między innymi przyjętą podstawę i wpływ ulepszeń.
Definicje od 2025 r. wymagają własnej analizy
Od 1 stycznia 2025 r. obowiązują zmienione definicje budynku i budowli w ustawie o podatkach i opłatach lokalnych. Ocena powinna uwzględniać ustawowe cechy obiektu, sposób jego wzniesienia oraz właściwe pozycje załącznika. Oznaczenie księgowe lub potoczna nazwa urządzenia nie zastępują takiej analizy.
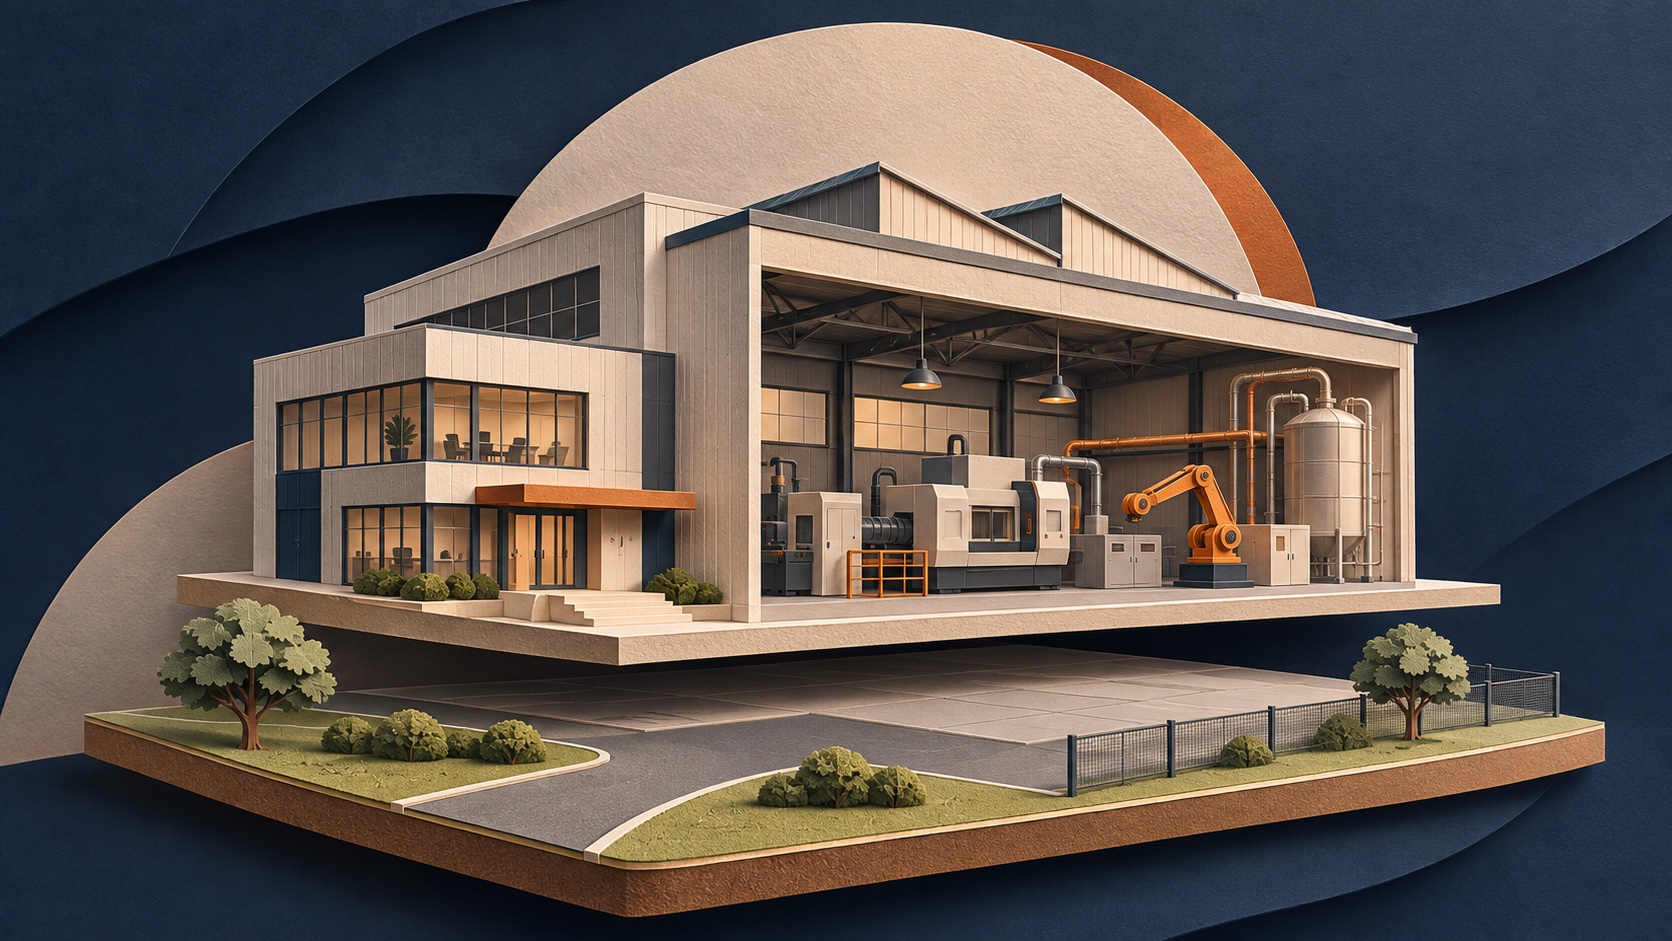
Szczególnej uwagi wymagają zespoły przemysłowe, w których występują budynki, instalacje, fundamenty, urządzenia i infrastruktura zewnętrzna. Trzeba ustalić granice poszczególnych obiektów i ich funkcję. Nie każdy środek trwały jest budowlą, a jedna pozycja ewidencyjna nie musi odpowiadać jednemu przedmiotowi podatku. Do wcześniejszych lat należy stosować właściwy dla nich stan prawny, zamiast automatycznie przenosić nowe definicje wstecz.
Połącz dokumenty księgowe z technicznymi
Przegląd powinien obejmować ewidencję gruntów i budynków, tytuły prawne, deklaracje, decyzje, dokumentację projektową i powykonawczą oraz dane o przyjęciu do używania i modernizacjach. Dokumenty księgowe pomagają ustalić wartości, ale nie odpowiadają samodzielnie na wszystkie pytania o kwalifikację obiektu. Przy niejasnościach potrzebna bywa współpraca z osobą znającą infrastrukturę techniczną.
Dla każdego składnika warto przygotować kartę: lokalizacja, właściciel, opis, źródła danych, kwalifikacja, podstawa opodatkowania i uzasadnienie. Odrębnie oznacz pozycje wymagające oględzin, dodatkowego pomiaru albo wyjaśnienia. Taka dokumentacja pozwala później odtworzyć decyzję i ogranicza ryzyko, że kolejne deklaracje powielą niezweryfikowane założenie.
Przykład modelowy
Spółka ma halę, linię technologiczną na fundamentach, zbiorniki i drogi wewnętrzne. Ewidencja księgowa grupuje część wydatków pod wspólną nazwą inwestycji. Nie można z tego wyprowadzić jednej kwalifikacji dla całego zespołu. Najpierw trzeba rozdzielić elementy, ustalić ich cechy i sprawdzić zasady wartościowania. Dopiero potem da się ocenić deklarację. Przykład jest hipotetyczny i nie przesądza opodatkowania któregokolwiek z wymienionych obiektów.
Budowle: wartość netto w księgach może być błędną podstawą
Dla budowli objętej art. 4 ust. 1 pkt 3 punktem wyjścia jest właściwa wartość stanowiąca podstawę amortyzacji, niepomniejszona o odpisy. Całkowite zamortyzowanie nie oznacza automatycznie zerowego podatku: ustawa odwołuje się do wartości z 1 stycznia roku ostatniego odpisu. Gdy od budowli nie dokonuje się amortyzacji, sprawdź regułę wartości rynkowej z art. 4 ust. 5 i pozostałe warunki. Dlatego karta obiektu powinna zawierać zarówno wartość księgową, jak i odrębnie ustaloną podstawę podatkową z uzasadnieniem.
Lista kontrolna i kolejne kroki
- Uzgodnij wykaz lokalizacji i podatników.
- Zidentyfikuj grunty, budynki, budowle oraz sporne elementy.
- Porównaj dokumentację techniczną z ewidencją księgową.
- Zweryfikuj podstawy, lokalne stawki i ewentualne zwolnienia.
- Ustal skutki różnic osobno dla każdego roku.
Wynik przeglądu powinien wskazywać korekty, brakujące dowody i obszary wymagające dalszej analizy. Może ujawnić nadpłatę, ale także niedopłatę wraz z potrzebą rozliczenia odsetek. Przed złożeniem korekty należy ocenić właściwy tryb i terminy. Omów przegląd z TLP i poznaj wsparcie w podatku od nieruchomości.
Przegląd interpretacji i orzecznictwa: 1 listopada 2026 r.
Dach, ogrodzenie, silos i najem: klasyfikacja majątku na konkretnych sprawach
Przegląd wymaga ustalenia podatnika, cech obiektu, sposobu używania oraz roku rozliczenia. Szczególnie ważne jest oddzielenie nowych definicji obowiązujących od 2025 r. od historycznych sporów opartych na wcześniejszym prawie.
Nieodpłatne udostępnienie szpitalowi a związek budowli z działalnością
Prezydent Krakowa w interpretacji PD-03-1.3120.8.5.2026.KJ z 20 sierpnia 2026 r. oceniał drogi, chodniki i parkingi kompleksu szpitalnego. Kluczowe okazało się ustalenie podatnika: spółka posiadała nieruchomość od samorządu i nieodpłatnie oddawała ją szpitalowi. Umowa przerzucająca ciężar podatku nie zmieniała ustawowej tożsamości podatnika. Organ uznał związek budowli z działalnością spółki, której cele były realizowane w działalności gospodarczej. Analiza powinna więc zacząć się od tytułu posiadania z art. 3 u.p.o.l., a dopiero potem przejść do sposobu korzystania z poszczególnych obiektów.
Tymczasowo zdjęty dach podczas przebudowy a obowiązek podatkowy
W interpretacji PD-03-1.3120.8.1.2026.MM z 1 kwietnia 2026 r. Prezydent Krakowa odmówił uznania, że czasowe usunięcie dachu i ścian wewnętrznych przy przebudowie usuwa istniejący budynek z opodatkowania. Rozróżnił remont lub nadbudowę istniejącej substancji od budowy nowego obiektu i trwałej rozbiórki. Art. 6 ust. 2 u.p.o.l. nie tworzył okresowego zawieszenia podatku na czas takich prac. Przed korektą deklaracji trzeba więc ustalić zakres robót, trwałość zmian i dokumenty budowlane, zamiast utożsamiać każde przejściowe odsłonięcie konstrukcji z likwidacją budynku.
Najem mieszkań przez spółkę i stawka mieszkaniowa
Interpretacja Prezydenta Krakowa PD-03-1.3120.8.8.2025.MM z 14 listopada 2025 r. dotyczyła lokali wynajmowanych osobom fizycznym zasadniczo na co najmniej rok, wyłącznie na potrzeby mieszkaniowe. Po wyroku NSA organ zaakceptował stawkę mieszkaniową z art. 5 ust. 1 pkt 2 lit. a u.p.o.l., z wyłączeniem powierzchni usługowych. Znaczenie miał rzeczywisty cel używania lokali; nie były to apartamenty na dni ani krótkotrwałe zakwaterowanie. Dla właściciela dokumenty najmu i faktyczny sposób korzystania stanowią więc podstawę rozdzielenia stawek, mimo że wynajmującym jest przedsiębiorca.
Nowy katalog budowli wymaga dopasowania cech konkretnego obiektu
WSA w wyroku I SA/Bd 109/26 z 2026-06-15 uchylił interpretację dotyczącą kolumn w otworach górniczych. Organ porównywał je do konstrukcji oporowych i rurociągów, lecz nie wyjaśnił dostatecznie zgodności ich cech z pozycjami załącznika nr 4 do u.p.o.l. Sąd podkreślił znaczenie zamkniętego ustawowego katalogu obowiązującego od 2025 r. Przy audycie majątku warto zatem zestawić dokumentację techniczną z konkretną pozycją i wymaganymi parametrami. Ogólne podobieństwo urządzenia do opodatkowanej budowli nie zastępuje wykazania ustawowych przesłanek.
Ogrodzenie bez pozwolenia na budowę nadal może być budowlą
Spółka twierdziła, że niskie ogrodzenie montowane z gotowych paneli nie powinno podlegać podatkowi, ponieważ nie wymagało pozwolenia ani zgłoszenia. W wyroku I SA/Łd 667/25 z 2026-02-18 WSA oddalił skargę: montaż mieścił się w robotach budowlanych, a pozycja 22 załącznika nr 4 do u.p.o.l. nie przewidywała takiego wyłączenia. Wyrok nie jest prawomocny. Dla ewidencji majątku oznacza to konieczność osobnego zbadania klasyfikacji podatkowej. Brak administracyjnego pozwolenia nie stanowi samodzielnej podstawy do usunięcia obiektu z deklaracji.
Silos jako budynek czy budowla: dlaczego rok rozliczenia ma znaczenie?
NSA w wyroku III FSK 451/25 z 2026-04-07 oddalił skargę kasacyjną dotyczącą opodatkowania silosów za 2018 r. Rozpatrywał ówczesne definicje i dominujące cechy obiektu, a także wyjaśnił, że późniejsze przepisy ewidencyjne nie zmieniają wstecznie tego rozliczenia. To sprawa historyczna, nie zastosowanie nowych definicji z 2025 r. Przy przeglądzie wcześniejszych deklaracji trzeba więc podzielić okresy i odtworzyć właściwy stan prawny. Dzisiejszej klasyfikacji nie można mechanicznie przenieść na wszystkie poprzednie lata, nawet jeśli technicznie chodzi o ten sam obiekt.
Podstawa budowli: wartość początkowa a kwota po amortyzacji
Załóżmy budowlę objętą art. 4 ust. 1 pkt 3 u.p.o.l., wartość podatkową do amortyzacji 8 mln zł i wartość netto po odpisach 3 mln zł. Przy hipotetycznej stawce lokalnej 2% właściwy rachunek oparty na wartości bez pomniejszenia o odpisy wynosi 160 tys. zł rocznie. Błędne zastosowanie 3 mln zł dawałoby 60 tys. zł, czyli różnicę 100 tys. zł. Trzeba potwierdzić konkretną podstawę, właściwy dzień i lokalną uchwałę oraz zbadać wyjątki ustawowe. Ewidencja bilansowa sama nie rozstrzyga ani klasyfikacji, ani podstawy podatku.
Najczęstsze pytania
Czy ewidencja środków trwałych przesądza podatek od nieruchomości?
Nie. Trzeba odrębnie ustalić podatnika, przedmiot, klasyfikację i podstawę opodatkowania. Nazwa księgowa lub jedna zbiorcza pozycja nie zastępują analizy technicznej i prawnej.
Czy nowe definicje można stosować do wcześniejszych lat?
Nie automatycznie. Definicje budynku i budowli zmieniły się od 1 stycznia 2025 r. Każdy rok rozlicza się według właściwego stanu prawnego, z odpowiednią oceną konkretnych obiektów.
Czy najemca zawsze składa deklarację za używany obiekt?
Nie. Status podatnika wynika z ustawy i tytułu prawnego, w tym szczególnych przypadków posiadania. Umowne przeniesienie kosztu podatku na najemcę nie przesądza publicznoprawnego obowiązku.
Porozmawiajmy o Twojej sprawie
Opisz sytuację firmy i decyzję, którą chcesz podjąć. Na początek wystarczy krótki opis — zakres analizy i potrzebne dokumenty ustalimy w odpowiedzi.
Napisz do nas
- Lista lokalizacji, gruntów, budynków, budowli i tytułów prawnych.
- Deklaracje, ewidencja środków trwałych i dokumentacja techniczna.
O autorze
Źródła i dalsza lektura
- Ustawa o podatkach i opłatach lokalnych — art. 1a, 4; załącznik nr 4 — Dz.U. 2025, poz. 707; tekst jednolity
- Ustawa o podatkach i opłatach lokalnych — art. 1a, 4; załącznik nr 4 — Dz.U. 1991, poz. 31; tekst ujednolicony ELI
Materiał informacyjny. Ocena konkretnej sytuacji wymaga uwzględnienia jej faktów oraz przepisów właściwych dla danego okresu.